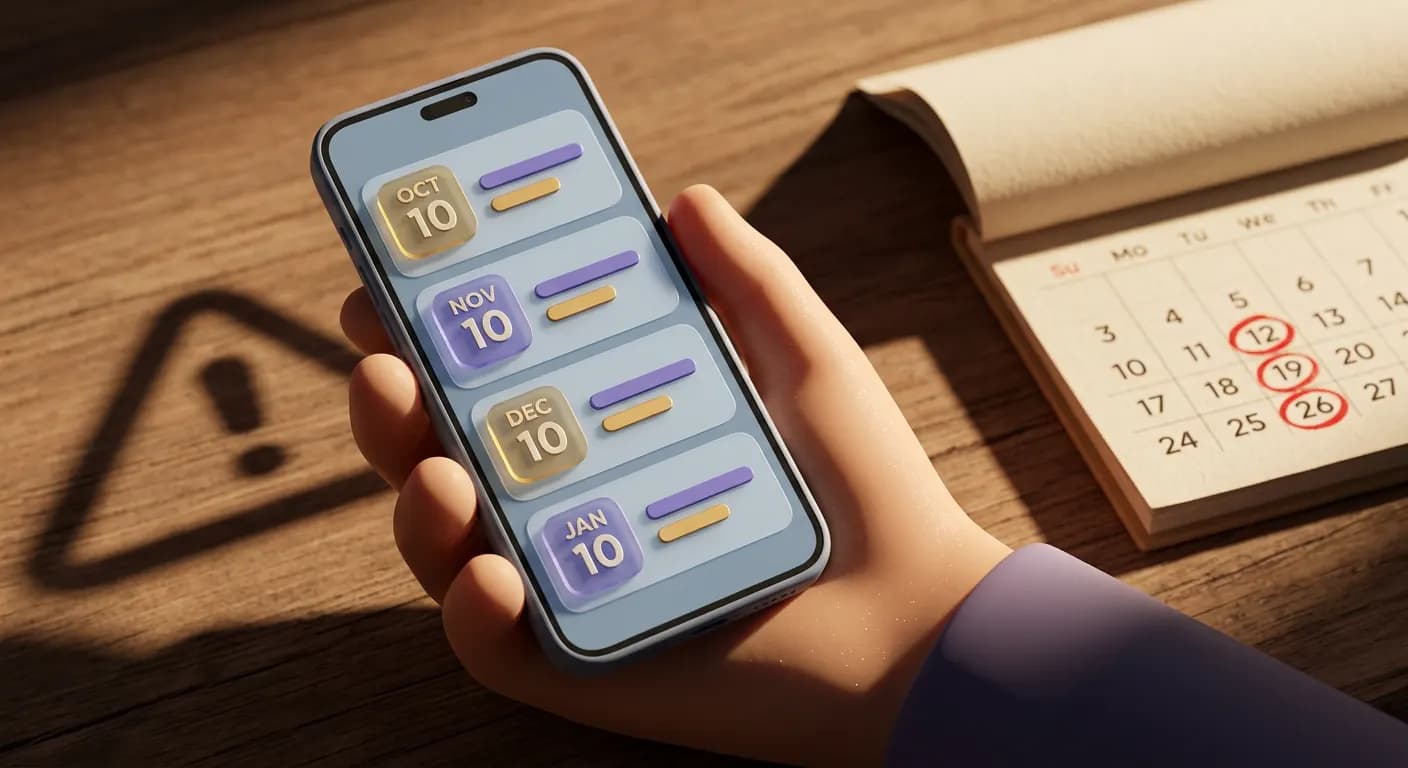
Оплата частями: новые правила с 2026 года и риски для покупателя
Сервисы BNPL позволяют купить товар сразу и платить частями без процентов. С апреля 2026 года вступили в силу новые правила: операторы должны быть в реестре ЦБ, а при сумме свыше 50 000 рублей данные передаются в БКИ. Разбираем, как это уcт
2 минуты · опубликовано 23 августа 2026 г.
Как работает оплата частями
Механика у большинства сервисов одинакова: при оформлении заказа покупатель выбирает рассрочку, проходит быструю проверку (обычно достаточно имени, номера телефона и данных карты), первый платеж списывается сразу, а оставшаяся сумма делится на равные части. Продавец получает деньги полностью за вычетом комиссии сервиса. Последующие платежи списываются автоматически с напоминаниями.
Классический вариант — четыре платежа с интервалом две недели. Встречаются и другие схемы: с отсрочкой первого платежа, ежемесячными списаниями или гибридные модели. Для каждого клиента устанавливается лимит — максимальная сумма, доступная к оплате частями.
Что изменилось в 2026 году
С 1 апреля 2026 года на рынке сервисов потребительской рассрочки начали действовать новые правила:
Предоставлять рассрочку могут только компании, включенные в реестр Банка России, с капиталом не менее 5 млн рублей. Предельный срок — шесть месяцев (с 1 апреля 2028 года лимит сократится до четырех месяцев). При рассрочке свыше 50 000 рублей сведения передаются в бюро кредитных историй. Максимальная штрафная санкция при просрочке не может превышать 20% годовых от оставшейся невыплаченной суммы.
Также запрещено устанавливать разные цены в зависимости от способа оплаты и взимать с пользователя вознаграждение за услуги по договору рассрочки, включая комиссии за оформление, обслуживание и досрочное погашение.
Риски для покупателя
Разбивка суммы на мелкие части психологически снижает ощущение траты, что может провоцировать импульсивные покупки. Если одновременно активны несколько рассрочек, суммарная нагрузка на бюджет может оказаться значительной — сервисы не видят обязательств друг друга, поэтому контролировать общую сумму приходится самостоятельно.
Рассрочка свыше 50 000 рублей учитывается при расчете долговой нагрузки и может повлиять на решение банка по ипотеке или крупному кредиту. При нарушении графика сервис вправе начислить штраф в пределах установленного законом потолка. Также возможны технические сбои при автоматическом списании, поэтому статус платежей стоит отслеживать самостоятельно.
- Перед оформлением проверьте оператора в реестре Банка России.
- Уточните график платежей, суммы и точные даты списаний.
- Ознакомьтесь с размером штрафа при просрочке и правилами возврата товара.
- Посчитайте общую сумму всех активных рассрочек и убедитесь, что на карте хватит средств к каждой дате списания.
Предложения из каталога
Все предложения
Кэшбэк: до 25% · Бесплатно
Кэшбэк: до 5% · Бесплатно навсегда
Ставка: от 0% · ПСК до 0%
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией.