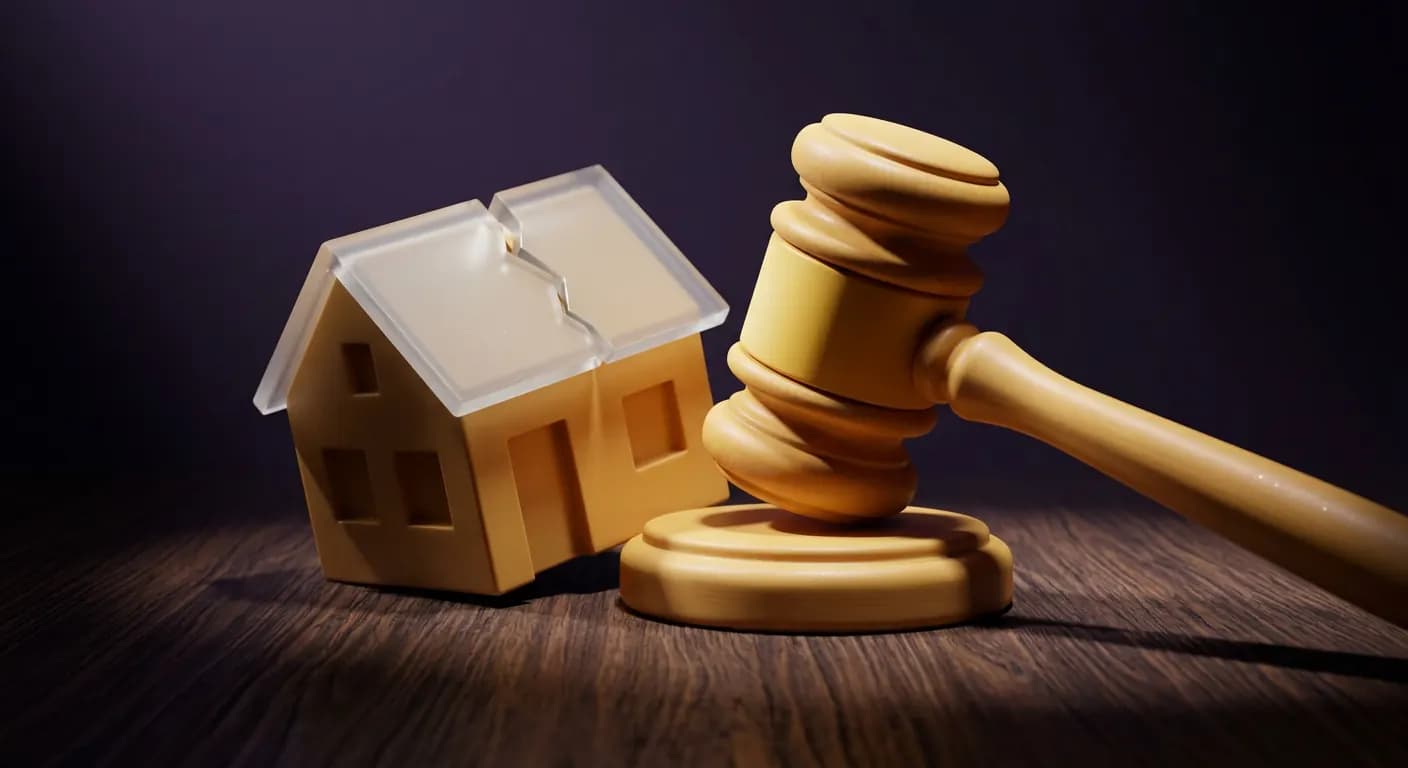
Банкротство созаемщика по ипотеке: риски для квартиры
Если созаемщик по ипотеке признан банкротом, долг не исчезает, а квартира может быть продана с торгов. Узнайте, как защитить жилье и какие есть варианты.
1 минуту · опубликовано 23 августа 2026 г.
Что значит банкротство созаемщика
Созаемщик — второй участник кредитного договора, который платит по ипотеке наравне с основным заемщиком. Когда Арбитражный суд признает его несостоятельным, это банкротство. Банкротство одного участника не освобождает остальных от обязательств — это прописано в законе №127-ФЗ. Основной заемщик продолжает отвечать по кредиту в полном объеме.
Солидарная ответственность и судьба квартиры
Созаемщик отвечает солидарно: банк вправе потребовать всю сумму с любого участника. Если созаемщик перестал платить, вся нагрузка ложится на основного заемщика. Квартира, купленная в ипотеку, является залогом. Банк может потребовать досрочного погашения, включить квартиру в конкурсную массу и инициировать продажу с торгов. Залоговый кредитор получает 80% выручки от продажи жилья (ст. 213.27 закона №127-ФЗ).
Как сохранить квартиру
Сохранить жилье можно несколькими способами: рефинансирование, досрочное погашение, мировое соглашение или продажа квартиры. С сентября 2024 года действует закон №298-ФЗ, который позволяет заключить отдельное мировое соглашение с банком. Условия: квартира — единственное жилье, нет просрочек по ипотеке, соглашение утверждает Арбитражный суд. В этом случае квартиру исключают из конкурсной массы, а остальные долги банкрота списывают.
- Рефинансирование — взять новый кредит и вывести созаемщика
- Досрочное погашение — закрыть долг разом
- Мировое соглашение — продолжить платежи по новому графику
- Продажа квартиры — крайний вариант
Предложения из каталога
Все предложения
ПСК до 99.6%
ПСК до 94.9%
Ставка: от 0,041% · ПСК до 120.9%
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией.